

作者:杨十二
短短一年,港股“椰子水第一股”IFBH从高光跌入低谷。
7月最后一天,公司发布盈利警告,预计2026年上半年净利润同比下降65%~75%,收入同比下滑40%~50%。
公司解释称,原材料供应减少影响生产,采购成本上升拖累毛利率。
从百亿市值到股价跌去八成,曾帮助公司快速扩张的轻资产模式,也开始暴露风险。

上市巅峰
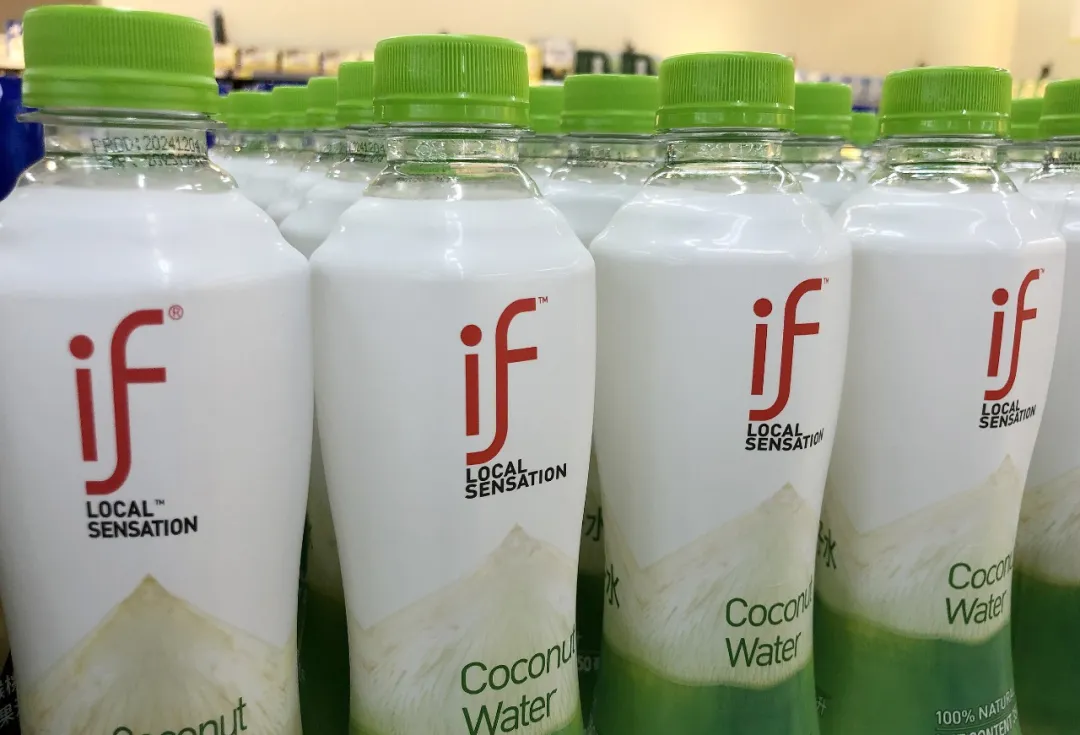
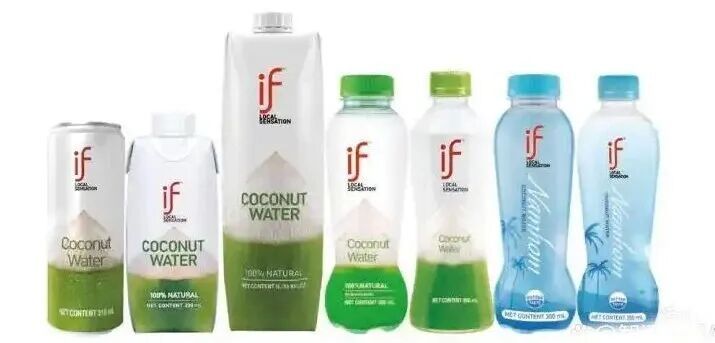
IFBH创始人彭萨克出生于泰国,旗下if椰子水曾位居中国市场第一。
公司采用“品牌+代工+分销”模式,线上依托杭州大热电子商务有限公司、线下靠广东恒俞食品贸易有限公司,公司主要负责品牌运营、产品定义和销售。
上市前,员工只有46名,2025年末,全球员工也只有69人。
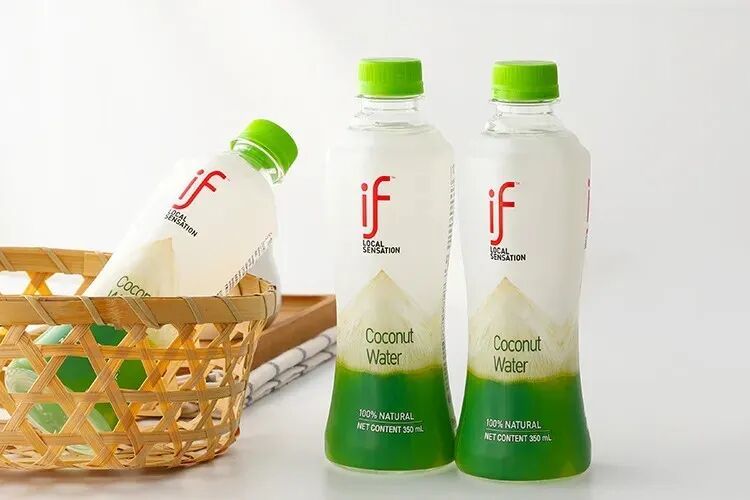
这支不足百人的团队,打造了一个上市公司。
2024年,公司营收1.58亿美元,净利润增长98.9%,毛利率升至36.7%。2025年6月30日,IFBH登陆港交所,发行价27.8港元,首日收涨42.1%,市值突破百亿港元。
瑞银、红杉中国、南方基金、广发国际、工银理财等11家机构成为基石投资者,农夫山泉创始人钟睒睒也通过私募基金获配股份。
IFBH上市即巅峰。截至2026年8月3日,IFBH较发行价下跌约81%。
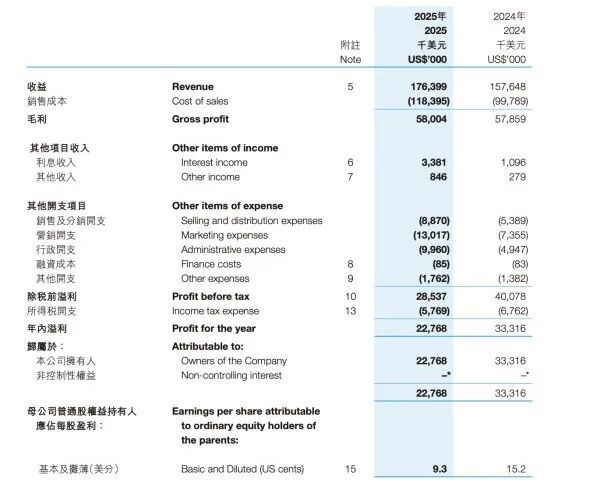
2025年,IFBH出现“增收不增利”。营收为1.76亿美元,同比增长11.9%,净利润却同比下降31.7%,毛利率下降。
竞争也在加剧。
低价椰子水涌入市场,盒马、山姆等渠道自有品牌入局。if既难以向下兼容打价格战,高端溢价又受到挤压。
双重压力下,2025年第三季度,if椰子水的线下市场份额近乎腰斩。

市场失守
今年2月,“100%椰子水”检测争议又冲击行业信任。
四款热销的“100%椰子水”被送往欧洲检测机构,结果显示均存在外源水或者淀粉源糖浆添加迹象,而产品配料表只标注了“椰子水”。
网友根据包装辨认出if产品,IFBH随后声明否认添加外源糖、外源水。
主品牌承压,第二品牌Innococo也没有接棒。
2025年,Innococo收入下降63%,占公司总营收比例降至5.5%。IFBH将问题归因于营运因素,而非产品需求。
Innococo的下滑,也暴露出IFBH轻资产模式的短板。
2025年,Innococo的核心分销商出现问题,产品终端铺货、货架维护及渠道运转几乎停滞。IFBH缺乏直营团队及时接管,Innococo下半年收益也因此下跌90%。
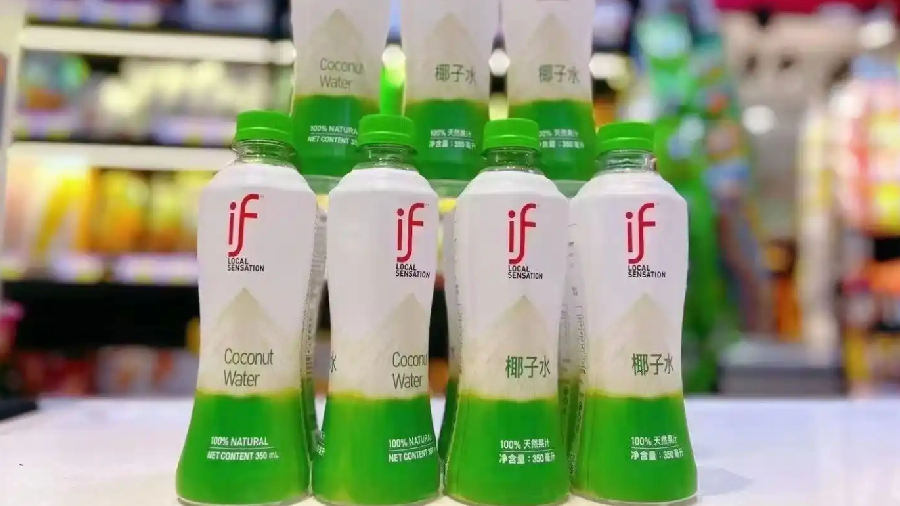
供应链同样受制于外部合作伙伴。椰子水原料、PET瓶供应紧张,代工成本上涨,都能直接影响产量和利润。
行业分析师认为,IFBH目前同时面对原料供应、成本波动、单一产品依赖、第二品牌下滑和消费者信任危机,多项问题叠加后,公司陷入内外交困。
股价跌81%,只是结果。从上市高光到业绩变脸,IFBH需要重新证明,自己能否从一个爆款品牌,变成一门稳定的长期生意。
中承配资提示:文章来自网络,不代表本站观点。
寻钱网 教育最大的捷径:是把时间和精力花在培养孩子的阅读上 我是“高等教育文
大圣证券 创科实业(00669.HK)7月21日回购414.61万港元,已连续22日回购